
Inhaltsverzeichnis
Hauskauf mit Gutachter: So sichern Sie Ihren Immobilienkauf ab
Der Kauf einer Immobilie ist für die meisten Menschen nicht nur die größte finanzielle, sondern auch eine der wichtigste Entscheidungen ihres Lebens. Gerade bei Bestandsimmobilien lauern hinter frisch gestrichenen Wänden und gepflegten Vorgärten oft Mängel, die erst nach dem Einzug sichtbar werden – und dann richtig teuer werden. Ein Gutachter beim Hauskauf prüft den Zustand und Wert einer Immobilie, deckt versteckte Mängel auf und schützt Sie vor teuren Fehlkäufen. In diesem Ratgeber erfahren Sie, wann sich ein Gutachter lohnt, was er konkret prüft, welche Kosten auf Sie zukommen und wie Sie das Gutachten für Ihre Preisverhandlung nutzen.
Hauskauf mit Gutachter – die wichtigsten Vorteile auf einen Blick
In Deutschland sind Immobilienpreise weiterhin auf hohem Niveau, und das Gebäudeenergiegesetz (GEG 2024) stellt verschärfte Anforderungen an Heizung und Dämmung. Viele Häuser auf dem Immobilienmarkt sind älter als 20 bis 30 Jahre – und damit potenziell ein Fass ohne Boden. Die Prüfung durch einen Gutachter ist beim Hauskauf 2024/2025 deshalb fast immer eine wichtige Aufgabe in der Vorbereitung, auch wenn sie gesetzlich keine Pflicht ist.
Die konkreten Vorteile im Überblick:
- Feuchtigkeit und aufsteigende Nässe im Mauerwerk erkennen, bevor der Putz abplatzt
- Schimmelbildung in Kellern, Bädern oder hinter Möbeln aufspüren
- Risse im Mauerwerk bewerten – harmloser Haarriss oder statisches Problem?
- Marode Dächer mit mangelhafter Abdichtung oder fehlender Dämmung identifizieren
- Veraltete Heizungen einschätzen, etwa eine Ölheizung Baujahr 1995, die nach GEG bald ausgetauscht werden muss
- Veraltete Elektrik erkennen, zum Beispiel Stoffleitungen oder Schraubsicherungen in Häusern vor 1973, die ein erhöhtes Brandrisiko darstellen
Ein Gutachter liefert eine neutrale Zweitmeinung. Im Gegensatz zu Makler und Hausverkäufer verfolgt er keine Verkaufs- oder Provisionsinteressen. Er arbeitet ausschließlich für Sie als Käufer – und genau diese Unabhängigkeit macht seinen Wert aus. Unabhängige Gutachter sind für Immobilienkäufer wichtig, um Interessenkonflikte zu vermeiden.
Sein Honorar von etwa 600 bis 1.500 Euro steht in keinem Verhältnis zu den möglichen Folgekosten: Eine Dachsanierung eines 1978er-Hauses kann leicht 20.000 bis 40.000 Euro kosten, eine Kellerabdichtung 25.000 bis 40.000 Euro. Ein Gutachter schätzt Sanierungskosten in Höhe von 20.000 Euro oder mehr realistisch ein – und bewahrt Sie so vor bösen Überraschungen.
Ein Gutachter beim Hauskauf ist zwar keine gesetzliche Pflicht, gilt aber als „Stand der Dinge“, wenn Sie ein Einfamilienhaus oder eine Doppelhaushälfte älter als 20 bis 30 Jahre kaufen. Die Hinzuziehung eines Gutachters schützt vor teuren Fehlkäufen und gibt Ihnen die Sicherheit, die Sie bei einer Investition dieser Größenordnung brauchen.
Dieses Bild wurde mit Unterstützung von KI generiert und kann künstliche Inhalte enthalten
Wann lohnt sich ein Gutachter beim Hauskauf besonders?
Nicht jeder Hauskauf erfordert zwingend ein umfassendes Gutachten – aber in vielen Fällen ist er nahezu unverzichtbar. Ein Gutachter ist sinnvoll bei Häusern, die älter als 20 Jahre sind, und besonders wichtig bei Häusern, die älter als 20 Jahre sind und nie grundlegend saniert wurden. Hier die Situationen, in denen Sie auf keinen Fall ohne Sachverständigen kaufen sollten:
- Häuser mit Baujahr 1950 bis 1990: Hier drohen Asbest in Dachplatten oder Fassadenplatten, Bleirohre bei der Wasserversorgung, alte Elektrik und ein Dämmstandard, der praktisch nicht vorhanden ist. Typische Mängel bei alten Häusern sind Feuchtigkeit und Risse.
- Objekte mit sichtbaren Warnsignalen: Risse im Mauerwerk, schiefe Wände, Stockflecken oder modriger Geruch im Keller sind Anzeichen, die eine professionelle Prüfung verlangen.
- Ungewöhnlich niedriger Kaufpreis: Ein 120-m²-Einfamilienhaus im Münchner Umland für 450.000 Euro im Jahr 2024 klingt verlockend – kann aber auf massive versteckte Schäden hinweisen, die den Preis erklären.
- Ungewöhnlich hoher Kaufpreis: Objektive Wertermittlungen verhindern Überzahlungen beim Immobilienkauf. Ein Gutachter liefert konkrete Argumente zur Wertminderung, sodass Sie den Preis realistischer verhandeln können.
- Erbimmobilien: Oft stehen Häuser jahrelang leer, Wartung wurde vernachlässigt, Unterlagen fehlen.
- Häuser mit vielen Umbauten: Wintergärten, Dachgauben oder Garagenanbauten aus den 1970ern und 80ern – häufig ohne klare Baugenehmigung.
- Neubauten ab 2020: Hier liegt der Fokus eher auf Ausführungsmängeln wie Wärmebrücken, unzureichender Abdichtung und energetischen Schwachstellen. Die grundsätzliche Bausubstanz ist meist in Ordnung, aber Fehler bei der Ausführung kommen auch bei Neubauten vor.
Was prüft ein Gutachter beim Hauskauf konkret?
Ein professioneller Gutachter prüft den Zustand des Hauses vor dem Kauf nach einer systematischen Methode – von außen nach innen, von unten nach oben. Ein Gutachter prüft die Bausubstanz und energetische Eigenschaften des Gebäudes, bewertet Baumängel und gibt eine fundierte Einschätzung zum Gesamtzustand.
Die wichtigsten Prüfpunkte:
- Bausubstanz und Tragwerk: Fundament, tragende Wände, Decken, Stützen
- Feuchtigkeit und Schimmel: Oberflächenfeuchte, aufsteigende Nässe, Kondenswasser
- Dach und Dachstuhl: Eindeckung, Dachlatten, Unterspannbahn, Dämmung
- Fassade und Fenster: Risse, Putzablösungen, Wärmedämmverbundsysteme
- Keller: Nutzungsfähigkeit, Abdichtung, Feuchtigkeit
- Haustechnik: Heizung, Elektrik, Wasser- und Abwasserleitungen
- Energetische Qualität: Energieausweis, Dämmung, Heiztechnik
- Rechtliche Rahmenbedingungen: Genehmigungen für Umbauten, Abstandsflächen, Baulasten
Die Prüfung von Bauunterlagen erfolgt oft durch Gutachter zur Sicherstellung von Plausibilität – fehlende Baugenehmigungen oder widersprüchliche Pläne fallen so auf.
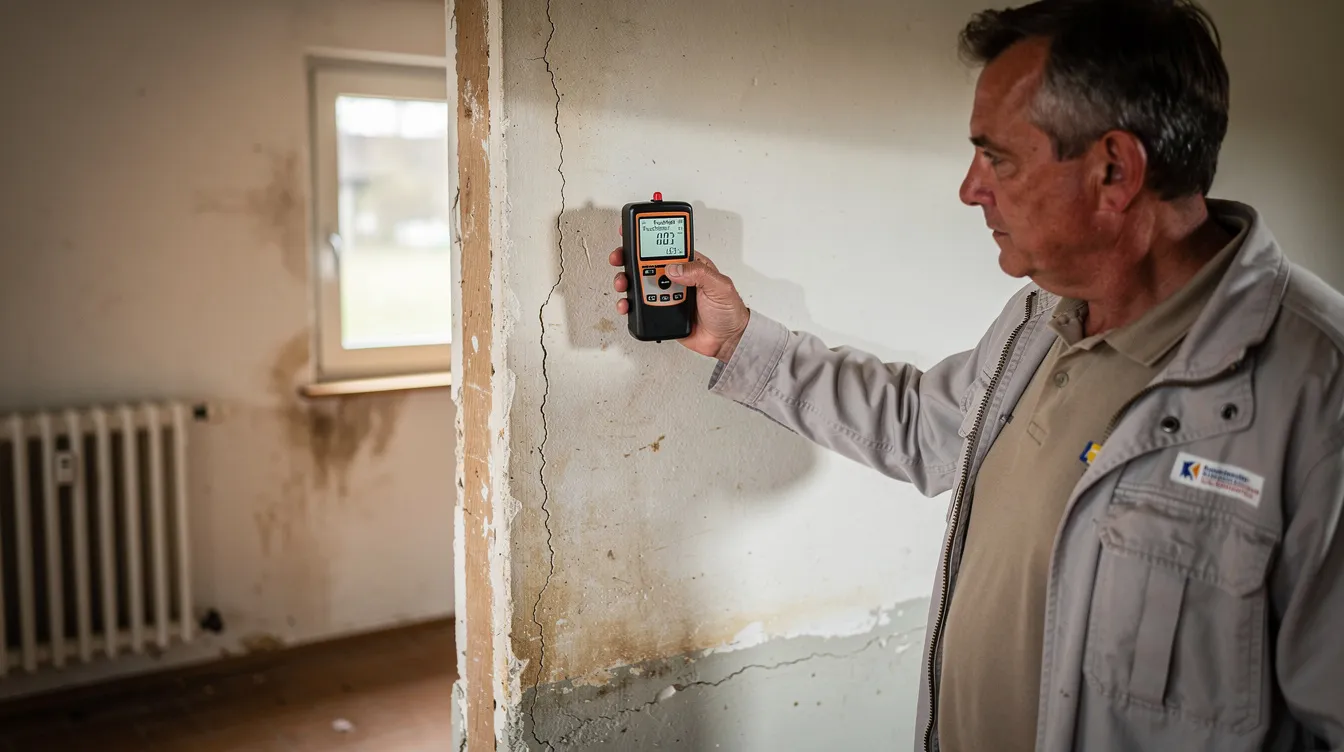
In der Regel arbeitet der Gutachter zerstörungsfrei: keine großflächigen Bohrungen oder Wandöffnungen, aber Einsatz von Messgeräten wie Feuchtemessgerät und Wärmebildkamera. Die Begehung eines Einfamilienhauses mit 120 bis 160 m² dauert typischerweise 1,5 bis 3 Stunden.
Die folgenden Abschnitte vertiefen die einzelnen Prüfbereiche im Detail.
Bausubstanz, Risse und Tragwerk
Tragende Bauteile sind das Rückgrat jedes Gebäudes. Fundament, Außenwände, Decken und Stützen müssen statisch intakt sein – andernfalls drohen kostspielige und aufwendige Sanierungsmaßnahmen.
Was der Gutachter hier prüft:
- Risse in Außen- und Innenwänden: Nicht jeder Riss ist problematisch. Haarrisse im Putz sind meist kosmetischer Natur. Breite, schräg verlaufende Risse vom Fenstersturz bis zur Decke dagegen deuten auf Setzungen oder statische Überlast hin – hier wird es ernst.
- Durchbiegungen von Holzbalkendecken: Besonders bei Altbauten vor 1945 sind Holzbalkendecken verbreitet. Feuchte oder mangelnder Luftaustausch können die Balkenköpfe beschädigen, was zu sichtbaren Durchhängungen führt.
- Setzungen bei Anbauten: Wenn Häuser in den 1970ern oder 80ern aufgestockt oder erweitert wurden, fehlen oft statische Nachweise. Solche Erweiterungen belasten das Fundament zusätzlich und können Setzungsrisse verursachen.
Wenn massive Zweifel an der Tragfähigkeit bestehen – etwa bei nachträglichen Aufstockungen ohne dokumentierte Berechnung – kann ein statisches Zusatzgutachten durch einen Architekten oder Tragwerksplaner sinnvoll sein.
Keller, Feuchtigkeit und Schimmelrisiken
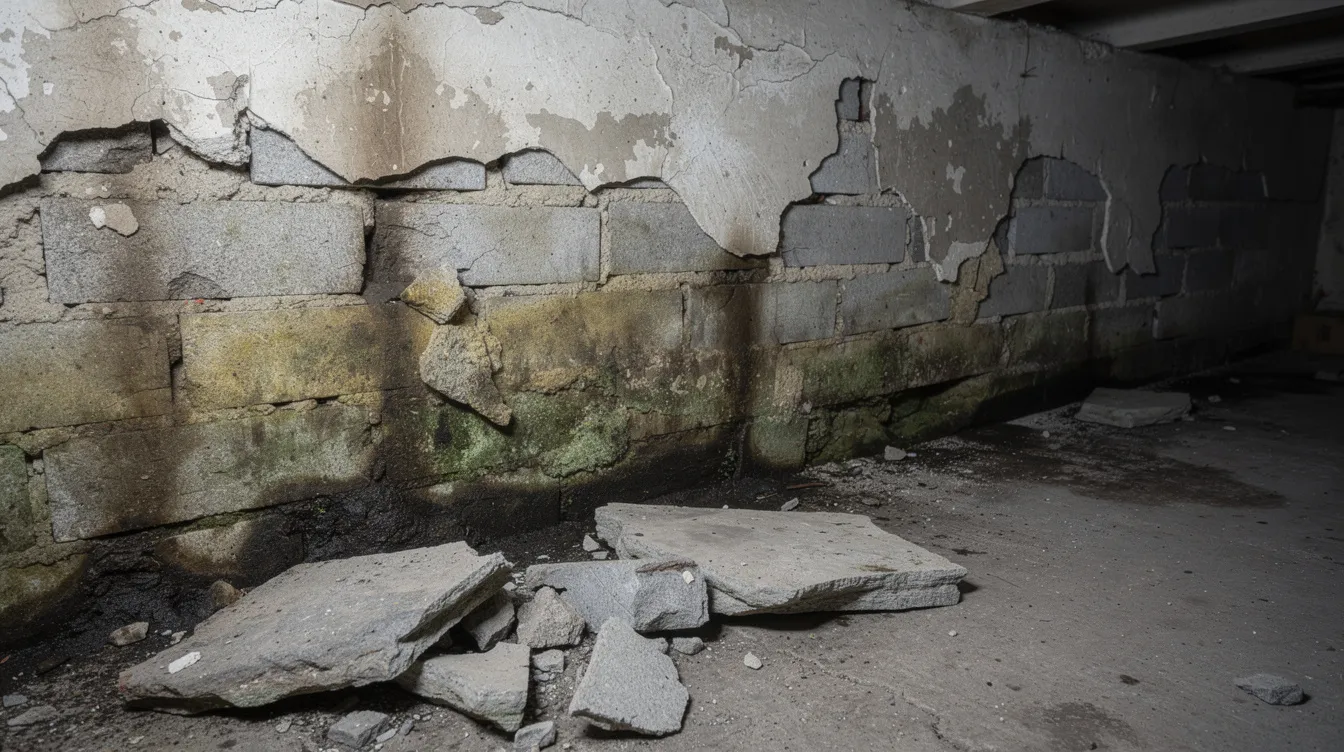
Feuchtigkeit im Keller ist eine der häufigsten und teuersten Kostenfallen beim Hauskauf, und versteckte Feuchtigkeitsschäden werden dabei schnell zur echten kostenfalle. Was auf den ersten Blick nur nach etwas Muffigkeit riecht, kann Sanierungskosten von über 20.000 Euro nach sich ziehen.
Typische Anzeichen, auf die der Gutachter achtet:
- Salzausblühungen an den Wänden
- Abplatzender oder aufweichender Putz
- Modriger Geruch, auch wenn keine sichtbaren Flecken vorhanden sind
- Dunkle Flecken in Ecken und an Sockelleisten
- Kondenswasser an kalten Außenwänden
Häuser mit Baujahr vor 1970 haben häufig keine horizontale Sperre gegen Bodenfeuchte. Keller in Häusern der 1950er und 60er Jahre wurden meist nicht für Wohnzwecke konzipiert – entsprechend fehlen Dämmung, Belüftung und Abdichtung. Studien des Umweltbundesamtes zeigen, dass Feuchtigkeit und Temperaturen in vielen Altbaukellern oberhalb kritischer Werte liegen.
Der Gutachter misst die Oberflächenfeuchte, prüft Temperaturunterschiede mit der Wärmebildkamera und beurteilt Drainage, Außenabdichtung und Entwässerung – soweit von außen erkennbar.
Wer den Keller als Wohnraum, Büro oder Hobbyraum nutzen möchte, sollte das Schimmelrisiko besonders ernst nehmen. Schimmel gefährdet nicht nur die Gesundheit, sondern senkt den Wert des Gebäudes massiv. Eine umfassende Kellerabdichtung schlägt mit 10.000 bis 25.000 Euro zu Buche.
Dieses Bild wurde mit Unterstützung von KI generiert und kann künstliche Inhalte enthalten
Dach, Dachstuhl und Fassade
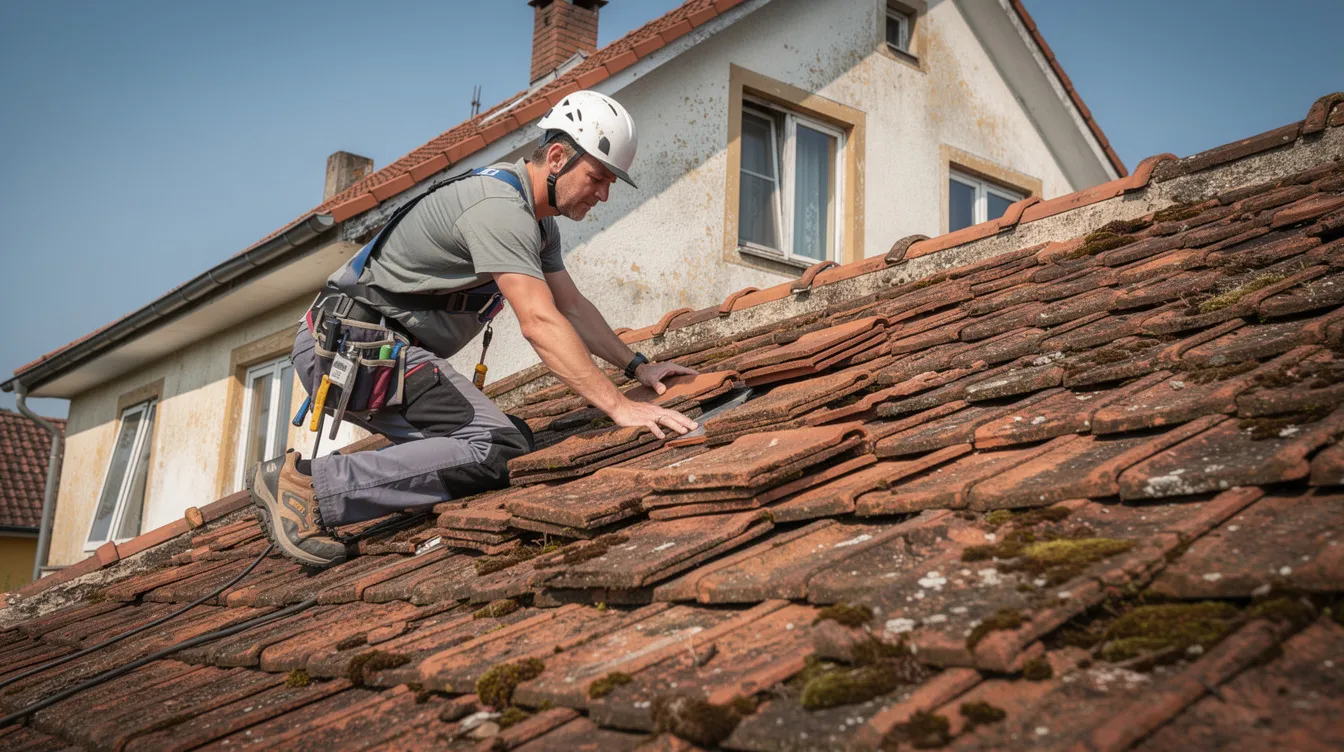
Das Dach ist der Wetterschutz Ihres Hauses – und eines der teuersten Bauteile bei einer Sanierung. Ein Gutachter kann hier Schäden aufdecken, die für den Laien unsichtbar bleiben.
Zentrale Prüfpunkte:
- Alter der Dacheindeckung: Betonziegel von 1982 nähern sich dem Ende ihrer Lebensdauer. Risse, Moosbefall oder Verwitterung deuten auf Austauschbedarf hin.
- Zustand der Dachlatten und Sparren: Feuchtigkeit kann Holzkonstruktionen über Jahre hinweg zersetzen, ohne dass es von außen sichtbar ist.
- Undichtigkeiten: Wasserflecken auf dem Dachboden, defekte Fallrohre und verstopfte Dachrinnen sind klare Warnsignale.
- Mangelnde Dämmung: Viele Dächer vor 1990 wurden ohne oder mit nur minimaler Dämmung gebaut. Das Gebäudeenergiegesetz stellt inzwischen klare Mindestanforderungen.
Bei der Fassade achtet der Gutachter auf Risse in Kalkstein- oder Ziegelmauerwerk, Putzablösungen und den Zustand von Wärmedämmverbundsystemen. WDVS-Fassaden ab etwa 1995 zeigen häufig Probleme wie Algenbefall, Dübelabzeichnungen oder Hohllagen unter dem Putz.
Die typischen Sanierungskosten für ein Steildach eines Einfamilienhauses von rund 120 m² liegen je nach Region und Ausführung bei 20.000 bis 40.000 Euro – inklusive neuer Eindeckung und Dämmung. Ein Gutachter kann Sanierungskosten von über 20.000 Euro aufdecken und so verhindern, dass Sie blind in eine Großbaustelle investieren.
Fenster, Türen und Wärmebrücken
Fenster und Außentüren beeinflussen Energieverbrauch und Wohnkomfort erheblich. Veraltete Fenster sind nicht nur ein Komfortproblem, sondern treiben die Heizkosten in die Höhe.
Worauf der Gutachter achtet:
- Holzfenster aus den 1980ern mit alter Zweifachverglasung: oft verzogen, Dichtungen porös, Rahmen beschädigt
- Kunststofffenster von 2005: häufig mit nachlassender Dichtung und verzogenen Rahmen nach 20 Jahren Nutzung
- Typische Lebensdauer von Fenstern: 25 bis 35 Jahre, danach steigt der Sanierungsbedarf sprunghaft
Anzeichen für Probleme sind Zugluft bei geschlossenen Fenstern, beschlagene Scheiben zwischen den Glaslagen und Schimmel in den Fensterlaibungen.
Der Gutachter beim Hauskauf achtet auch auf Wärmebrücken – also Stellen, an denen Wärme unkontrolliert nach außen abfließt. Typische Schwachstellen sind schlecht gedämmte Rollladenkästen, auskragende Balkonplatten und ungedämmte Fensterstürze. Mit einer Wärmebildkamera, idealerweise im Winterhalbjahr eingesetzt, werden diese Stellen sichtbar.
Der Austausch von 10 Fenstern in einem Einfamilienhaus liegt 2024/2025 bei rund 15.000 bis 25.000 Euro – ein Betrag, der in die Kaufpreisverhandlung einfließen sollte.
Heizung, Elektrik und Leitungen
Veraltete Haustechnik wird beim Immobilienkauf häufig unterschätzt – dabei ist sie für Betriebskosten, Sicherheit und Wohnkomfort entscheidend.
Heizung
Das Alter des Kessels ist ein zentraler Faktor. Eine Gastherme Baujahr 1998 arbeitet deutlich weniger effizient als moderne Brennwertgeräte. Das GEG 2024 schreibt vor, dass bei Austausch neuer Heizungen mindestens 65 Prozent der Energie aus erneuerbaren Quellen stammen sollen. Alte Konstanttemperaturkessel müssen nach 30 Jahren ausgetauscht werden. Der Erwerb einer Immobilie mit veralteter Heizung kann schnell 15.000 bis 30.000 Euro Zusatzkosten bedeuten.
Elektrik
In Häusern vor 1973 finden sich häufig Stoffleitungen, Schraubsicherungen und fehlende FI-Schutzschalter. Solche Installationen sind nicht nur veraltet, sondern stellen ein ernsthaftes Brandrisiko dar. Die komplette Modernisierung der Elektroinstallation in einem 120-m²-Haus kostet oft 10.000 bis 20.000 Euro.
Wasser- und Abwasserleitungen
Bleirohre waren bis Ende der 1970er Jahre weit verbreitet und beeinträchtigen die Trinkwasserqualität. Verzinkte Stahlleitungen korrodieren von innen und können zu Druckverlust und Wasserschäden führen. Alte Grundleitungen leiden oft unter Wurzeleinwuchs, was einen Austausch inklusive Erdarbeiten erforderlich macht.
Energetischer Zustand und Modernisierungsbedarf
Seit 2021 sind die Energiepreise stark gestiegen, und das GEG stellt verschärfte Anforderungen an Dämmung, Anlagentechnik und Wärmebrücken. Für Käufer bedeutet das: Der energetische Zustand eines Hauses hat direkten Einfluss auf laufende Kosten und künftigen Investitionsbedarf.
Was der Gutachter im Bereich Energie bewertet:
- Energieausweis: Endenergiebedarf in kWh/m²a und Effizienzklasse – unsanierte 1960er-Häuser liegen oft jenseits von 200 kWh/m²a, während sanierte KfW-55-Häuser deutlich darunter landen
- Dämmung: Dach, Fassade, Kellerdecke – wo ist gedämmt, wo fehlt es, wo ist nachgerüstet?
- Fensterqualität: Einfach-, Zweifach- oder Dreifachverglasung, Alter und Zustand der Dichtungen
- Heiztechnik: Effizienzklasse, Brennstoff, Alter, gesetzliche Austauschpflichten
Ein erfahrener Bausachverständigen gibt grobe Sanierungsfahrpläne vor – in der Regel gilt die Reihenfolge: Dach, dann Fenster, dann Heizung und gegebenenfalls Fassade. Das Einsparpotenzial nach Dämmung und Fenstertausch ist erheblich: Der Gasverbrauch kann sich von 28.000 kWh pro Jahr auf rund 14.000 kWh halbieren, was bei aktuellen Gaspreisen jährlich mehrere Hundert Euro spart.
Energetische Mängel sind selten ein KO-Kriterium, aber sie müssen in die Kaufpreisverhandlung eingepreist werden. Ein gutes Gutachten hilft, Überraschungen nach dem Kauf zu vermeiden und den tatsächlichen Modernisierungsbedarf realistisch einzuschätzen.
Dieses Bild wurde mit Unterstützung von KI generiert und kann künstliche Inhalte enthalten
Umbauwünsche, Anbauten und baurechtliche Fragen
Viele Käufer möchten ihr zukünftiges Haus an eigene Bedürfnisse anpassen – eine offene Wohnküche, eine Dachgaube für mehr Platz oder ein Wintergarten zum Garten hin. Ein Gutachter kann hier eine erste Einschätzung geben, ob und wie solche Wünsche realisierbar sind.
Was der Gutachter überschlägig beurteilen kann:
- Ob Wände tragend sind und ein Durchbruch statisch machbar wäre
- Ob der Dachstuhl für einen Ausbau geeignet ist oder Verstärkungen nötig werden
- Ob eine Aufstockung ohne zusätzliche Fundamente denkbar ist
Baurechtliche Fragen spielen beim Kauf ebenfalls eine Rolle. Frühere Anbauten – etwa eine Garage von 1985 oder ein Wintergarten von 1998 – sollten auf Genehmigungen geprüft werden. Fehlende Baugenehmigungen können im schlimmsten Fall zu einer Nutzungsuntersagung durch das Bauamt führen. Auch Abstandsflächen nach Landesbauordnung und mögliche Baulasten im Grundbuch verdienen Aufmerksamkeit.
Der Gutachter ersetzt keinen Architekten und keine Bauaufsichtsbehörde, zeigt aber grobe Machbarkeiten und Risiken auf. Ein konkretes Beispiel: Der Durchbruch einer tragenden Wand im Erdgeschoss eines 1975er-Hauses inklusive Stahlträger und statischem Nachweis kostet als Orientierungswert rund 8.000 bis 15.000 Euro.
Welche Unterlagen sollte der Käufer zum Gutachtertermin mitbringen?
Je besser Sie vorbereitet zum Besichtigungstermin mit dem Gutachter kommen, desto fundierter fällt seine Einschätzung aus. Nutzen Sie diese Checkliste:
Grundlegende Dokumente:
- Exposé mit allen verfügbaren Details zum Objekt
- Aktueller Grundbuchauszug (maximal 3 Monate alt)
- Flurkarte und Lageplan
- Genehmigte Grundrisse, Schnitte und Baupläne
- Baubeschreibung
Zusätzliche Unterlagen:
- Energieausweis (Verbrauchs- oder Bedarfsausweis)
- Protokolle und Nachweise von Modernisierungen (z. B. Dach 2010, Fenster 2015, Heizung 2018)
- Wartungsnachweise für die Heizungsanlage
- Rechnungen oder Dokumentationen früherer Sanierungen
Bei Eigentumswohnungen zusätzlich:
- Teilungserklärung und Aufteilungsplan
- Protokolle der Eigentümerversammlungen der letzten 3 Jahre
- Aktueller Wirtschaftsplan
- Rücklagenstand der Gemeinschaft
Fehlende Unterlagen fallen dem Gutachter sofort auf – etwa wenn für einen Anbau keine Baugenehmigung vorliegt. Auch Modernisierungsnachweise helfen, den tatsächlichen Zustand besser einzuordnen und die Auskunft des Verkäufers zu verifizieren.
Unabhängiger Gutachter vs. Bankgutachter
Viele Käufer wissen nicht, dass Banken bei der Finanzierung oft einen eigenen Gutachter zur Immobilienbewertung schicken. Dieser verfolgt allerdings andere Ziele als ein vom Käufer beauftragter Sachverständiger. Die Bank kann einen eigenen Gutachter zur Immobilienbewertung schicken – aber dieser arbeitet im Auftrag und Interesse der Bank, nicht des Käufers.
Die wichtigsten Unterschiede:
- Bankgutachter: Ermittelt den Beleihungswert, der oft bei 80 Prozent des Kaufpreises liegt. Er teilt das vollständige Gutachten in der Regel nicht mit dem Käufer. Ein Verkehrswertgutachten ist für Banken oft Voraussetzung zur Finanzierung und für Kredite.
- Unabhängiger Immobiliengutachter: Wird direkt vom Käufer bezahlt, vertritt ausschließlich dessen Interessen und prüft das Objekt deutlich intensiver – innen wie außen, Technik wie Substanz.
Ein konkretes Beispiel: Eine Bank bewertet ein Haus in Nürnberg mit 450.000 Euro Beleihungswert. Der Verkäufer fordert einen Verkaufspreis von 520.000 Euro. Ein unabhängiger Gutachter kann diese Lücke mit einer detaillierten Mängel- und Zustandsanalyse begründen – und liefert dem Käufer Argumente für die Nachfrage nach einem angemesseneren Preis.
Sicherheit bei Investitionen wird durch die Kenntnisse über den tatsächlichen Zustand der Immobilie erhöht. Betrachten Sie das Bankgutachten daher niemals als Ersatz für ein eigenes Käufer-Gutachten, sondern maximal als Ergänzung.
Arten von Gutachten beim Hauskauf: Beratung, Kurzgutachten, Verkehrswertgutachten
Beim Hauskauf stehen Ihnen verschiedene „Tiefenstufen“ zur Verfügung – je nach Zweck, Budget und Komplexität der Immobilie. Typische Leistungen von Gutachtern reichen von einfacher Beratung bis zu umfassenden Gutachten.
Mündliche Hauskaufberatung vor Ort Der Gutachter begleitet Sie zur Hausbesichtigung, gibt eine schnelle Einschätzung zum Zustand und benennt offensichtliche Risiken. Es gibt keine schriftliche Dokumentation. Ideal für eine erste Orientierung bei einer Wohnung oder einem Haus, das Sie grundsätzlich interessiert.
Hauskaufberatung mit kurzem Protokoll Zusätzlich zur mündlichen Beratung erhalten Sie eine stichwortartige Zusammenfassung der erkannten Mängel mit groben Kostenschätzungen. Reicht oft aus, wenn Sie sich in der Kürze der Zeit eine fundierte Grundlage für den Kauf schaffen wollen.
Kurzgutachten Ein schriftliches Dokument von 2 bis 10 Seiten, das den Zustand und einen überschlägigen Wert des Objekts beschreibt. Kurzgutachten beginnen bei 350 bis 500 Euro inklusive MwSt. Sie sind für private Kaufentscheidungen meist völlig ausreichend, aber nicht immer gerichtsfest.
Verkehrswertgutachten nach ImmoWertV Das Vollgutachten umfasst 20 oder mehr Seiten und ist gerichts- und finanzamtsfest. Es eignet sich für komplexe Fälle wie Erbschaft, Scheidung oder steuerliche Auseinandersetzungen. Ein Verkehrswertgutachten ist für Banken oft erforderlich und kostet deutlich mehr.
Nicht jeder Immobilienkauf braucht automatisch das große Verkehrswertgutachten. Wägen Sie Kosten und Nutzen ab: Für den privaten Erwerb eines Einfamilienhauses reicht oft ein Kurzgutachten oder eine dokumentierte Hauskaufberatung.
Was kostet ein Gutachter beim Hauskauf?
Die Kosten für ein Gutachten variieren je nach Umfang und Art erheblich – abhängig von Objektgröße, Lage, Baujahr und gewünschter Leistung. Die Kosten orientieren sich oft an der HOAI, beginnend bei 225 Euro für einfache Leistungen.
Hier die konkreten Preisrahmen (Stand 2024/2025):
| Gutachtenart | Typischer Preisrahmen |
|---|---|
| Mündliche Kaufberatung vor Ort (EFH bis ca. 160 m²) | 400–800 € |
| Kurzgutachten zum Hauskauf | 800–1.800 € |
| Verkehrswertgutachten (Vollgutachten) | ab 2.990 € oder ca. 0,5–1,5 % des Marktwerts |
Ein Wertgutachten kostet etwa 1.500 Euro bei 150.000 Euro Kaufpreis. Verkehrswertgutachten kosten ab 2.990 Euro, je nach Komplexität und Größe des Objekts. Die Bearbeitungsdauer für ein Wertgutachten beträgt 6 bis 8 Wochen.
Zusätzlich können anfallen:
- Anfahrtspauschalen je nach Entfernung
- Thermografie-Untersuchungen
- Laboranalysen, etwa von Asbest-Proben
- Radonmessungen
Manche Anbieter arbeiten mit einem Pauschalpreis oder Festpreis, andere rechnen nach Aufwand ab. Holen Sie mehrere Angebote ein und achten Sie auf den Leistungsumfang – nicht nur auf den Preis.
Der Vergleich macht es deutlich: 1.000 Euro Gutachterhonorar stehen gegen 25.000 Euro unerkannte Feuchtigkeitsschäden im Keller. Ein gutes Gutachten hilft, den Kaufpreis realistisch einzuschätzen und Überraschungen zu vermeiden.
Der richtige Zeitpunkt: Wann beauftrage ich den Gutachter beim Hauskauf?
Der ideale Ablauf sieht in der Regel so aus:
- Erstbesichtigung allein (oder mit Partner): Sie verschaffen sich einen Eindruck von Lage, Umgebung und Gesamteindruck des Objekts.
- Auswahl von 1 bis 2 Favoriten: Vergleichen Sie Angebote, klären Sie die Finanzierung.
- Reservierung oder Absichtserklärung: Idealerweise mit der aufschiebenden Bedingung „zufriedenstellendes Gutachten“ vor dem Notartermin.
- Zweite Besichtigung mit Gutachter: Planen Sie diese 7 bis 14 Tage vor dem geplanten Termin beim Notar ein.
Ein Termin erst nach dem Notar ist riskant: Nach Vertragsunterschrift haben Sie in der Regel keine Möglichkeit mehr, den Preis anzupassen oder vom Kauf zurückzutreten.
In gefragten Regionen wie München, Hamburg, Berlin oder dem Rhein-Main-Gebiet herrscht Zeitdruck. Eine gute Strategie: Bauen Sie schon vor der konkreten Suche Kontakt zu qualifizierten Gutachtern auf, um kurzfristig Termine zu bekommen.
Kommunizieren Sie offen mit dem Makler oder Verkäufer: „Ich bringe einen Sachverständigen zur Besichtigung mit.“ Wenn der Verkäufer eine Begutachtung ablehnt, ist das ein deutliches Warnsignal – seriöse Hausverkäufer haben damit kein Problem.
Ablauf einer Hauskaufberatung: Von der Anfrage bis zum Gutachten
Der gesamte Prozess ist für Käufer transparent und berechenbar. So läuft eine typische Beauftragung ab:
Erstkontakt: Sie nehmen per Telefon oder E-Mail Kontakt zum Gutachter auf und beschreiben das Objekt in Kürze – Baujahr, Ort, Größe und Kaufpreis reichen für eine erste Orientierung; viele Sachverständige führen auf ihrer website außerdem Leistungen, Einsatzgebiet und Kontaktmöglichkeiten auf.
Angebotserstellung: Der Gutachter erstellt ein Angebot mit Leistungsumfang und Festpreis oder Preisspanne. Achten Sie darauf, welche Leistungen enthalten sind und welche Zusatzkosten anfallen können.
Unterlagenübermittlung: Vor dem Termin senden Sie dem Gutachter alle verfügbaren Unterlagen – Exposé, Energieausweis, Baupläne. Je mehr er vorab kennt, desto gezielter kann er vor Ort prüfen.
Vor-Ort-Begehung: Der Gutachter inspiziert das Haus systematisch. Eine einfache Beratung dauert etwa 60 bis 90 Minuten, ein umfangreiches Gutachten bei einem großen, sanierungsbedürftigen Haus kann mehrere Stunden in Anspruch nehmen.
Nachbesprechung und Gutachtenübergabe: Eine mündliche Zusammenfassung erhalten Sie oft noch am selben Tag. Ein Kurzgutachten liegt in der Regel nach 3 bis 7 Tagen vor, ein vollständiges Verkehrswertgutachten nach 2 bis 4 Wochen.
Wie finde ich einen qualifizierten Gutachter für meinen Hauskauf?
Achtung: Gutachter können sich selbst als solche bezeichnen, ohne dass der Titel geschützt ist. In Deutschland darf sich grundsätzlich jeder „Sachverständiger“ oder „Gutachter“ nennen. Deshalb kommt es auf die richtigen Qualifikationen an. Qualifikation und Zertifizierung sind entscheidend bei der Auswahl. Ein Gutachter muss qualifiziert und zertifiziert sein, damit seine Einschätzung belastbar ist.
Worauf Sie achten sollten:
- Öffentlich bestellte und vereidigte Sachverständige (über die IHK) – anerkannt und für gerichtsfeste Gutachten zugelassen
- Zertifizierte Gutachter nach DIN EN ISO/IEC 17024
- Mitgliedschaften in Berufsverbänden wie dem Verband Privater Bauherren (VPB), BVS oder DESAG
- Regionale Erfahrung: Typische Bauweisen, Bodenverhältnisse und Feuchterisiken variieren je nach Region
- Berufshaftpflichtversicherung: Gutachter sollten über eine Berufshaftpflichtversicherung verfügen, damit Sie im Schadensfall abgesichert sind
Die Auswahl des richtigen Gutachters sollte auch anhand seiner Erfahrung erfolgen – insbesondere seiner Spezialisierung auf Wohnimmobilien und Hauskaufberatung.
Nutzen Sie vor der Beauftragung ein kurzes Telefongespräch, um Sympathie, Erklärstil und Transparenz zu testen und einen persönlichen Eindruck zu gewinnen, etwa ob Herr Müller verständlich erklärt und professionell auftritt. Fragen Sie, welche Messgeräte er mitbringt, wie detailliert die Kostenschätzungen ausfallen und ob Zusatzanalysen (z. B. für Schadstoffe) möglich sind.
Dieses Bild wurde mit Unterstützung von KI generiert und kann künstliche Inhalte enthalten
Gutachter beim Hauskauf und Preisverhandlung – so nutzen Sie das Gutachten richtig
Ein gutes Gutachten ist ein starkes Werkzeug in der Kaufpreisverhandlung. Gutachter helfen bei fundierten Kaufpreisverhandlungen durch aufgedeckte Mängel – und genau diese Fakten sollten Sie gezielt einsetzen.
So gehen Sie vor:
- Erstellen Sie eine Mängelliste mit Kostenschätzungen: z. B. 18.000 Euro Dachsanierung, 12.000 Euro Fensteraustausch, 8.000 Euro Elektrik. Ein Gutachten kann bis zu 20.000 Euro an Sanierungskosten aufdecken – häufig sogar deutlich mehr.
- Verhandeln Sie mit runden, realistischen Beträgen statt jeden einzelnen Euro 1:1 abzuziehen. Ein Gutachten hilft, den Kaufpreis realistisch einzuschätzen.
- Nutzen Sie das Gutachten als sachliche Grundlage, nicht als Druckmittel. Verkäufer reagieren auf professionelle Argumente besser als auf pauschale Forderungen.
Ein konkretes Beispiel: Ein Haus wird zum Angebotspreis von 520.000 Euro inseriert. Der Gutachter identifiziert Sanierungsbedarf von rund 70.000 Euro. Der Käufer verhandelt den Zielkaufpreis auf 470.000 bis 485.000 Euro herunter. Gutachten können versteckte Mängel und Sanierungskosten aufdecken – und ein Gutachten kann den Kaufpreis um bis zu 30.000 Euro senken.
Manche Verkäufer geben preislich nicht nach. Auch dann hat das Gutachten seinen Wert: Es gibt Ihnen die Gewissheit, „Nein, danke“ zu sagen und einen Fehlkauf zu vermeiden. Manchmal ist das vermeintliche Traumhaus eben doch keine gute Investition.
Risiken ohne Gutachter: Typische Kostenfallen beim Hauskauf
Viele Schäden bleiben für Laien unsichtbar und zeigen sich erst nach dem Einzug – wenn der Kaufvertrag längst unterschrieben ist. Gutachter helfen, versteckte Mängel und Sanierungskosten zu identifizieren, bevor es zu spät ist.
Typische Szenarien, die Käufer ohne Gutachter teuer zu stehen kommen:
- Feuchter, ungedämmter Keller in einem 1965er-Haus: Sanierungskosten 25.000 bis 40.000 Euro für Abdichtung und Drainage
- Asbesthaltige Fassadenplatten bei einem 1970er-Haus: Fachgerechte Entsorgung von Asbest 15.000 bis 30.000 Euro, je nach Umfang und Materialart
- Marode Grundleitungen mit Wurzeleinwuchs: Austausch und Erdarbeiten 10.000 bis 25.000 Euro
- Komplett veraltete Elektrik ohne FI-Schutzschalter: Neuinstallation im gesamten Haus 10.000 bis 20.000 Euro
Manche Mängel haben auch rechtliche Folgen: Wenn ein Anbau oder Umbau ohne Genehmigung erfolgt ist, kann die Bauaufsicht eine Nutzungsuntersagung aussprechen oder den Rückbau verlangen.
Ein erfahrener Gutachter beim Hauskauf reduziert die Wahrscheinlichkeit solcher Überraschungen massiv – auch wenn er sie nie auf null Prozent senken kann. Er prüft systematisch, wo Laien nur die Oberfläche sehen.
Der Grund ist einfach: Lieber einmal vor dem Kauf kritisch prüfen lassen, als 20 Jahre lang ein Haus abbezahlen und sich über Folgekosten ärgern, die mit einer Investition von wenigen Hundert Euro vermeidbar gewesen wären.
Häufige Fragen zum Gutachter beim Hauskauf (FAQ)
Hier finden Sie Antworten auf die am häufigsten gestellten Fragen rund um den Gutachter beim Hauskauf – direkt und ohne Umschweife.
Wer bezahlt den Gutachter beim Hauskauf? In der Regel bezahlt der Käufer den Gutachter. Der Verkäufer kann dazu nicht verpflichtet werden. Manche Verkäufer lassen sich jedoch darauf ein, wenn es den Verkauf beschleunigt.
Wie lange ist ein Gutachten gültig? Ein Gutachten ist technisch zum Stichtag der Erstellung gültig. In der Praxis gelten 6 bis 12 Monate als sinnvoller Rahmen, da sich Marktwerte und Zustand ändern können.
Kann ich die Gutachterkosten steuerlich absetzen? Wenn die Immobilie vermietet oder gewerblich genutzt wird, können die Kosten als Werbungskosten oder Betriebsausgaben geltend gemacht werden. Bei Eigennutzung ist das in der Regel nicht möglich. Fragen Sie Ihren Steuerberater für eine individuelle Auskunft.
Reicht ein erfahrener Handwerker statt Gutachter? Ein Handwerker kann einzelne Merkmale beurteilen – etwa den Zustand der Heizung oder die Qualität eines Fliesenspiegels. Die Gesamtheit aus Statik, Energiebewertung, Feuchtigkeit, Haustechnik und rechtlichen Fragen überblickt er nicht. Für eine ganzheitliche Immobilienbewertung brauchen Sie einen qualifizierten Sachverständigen.
Was passiert, wenn der Verkäufer die Begutachtung ablehnt? Das ist ein starkes Warnsignal. Seriöse Verkäufer haben nichts zu verbergen und erlauben die Besichtigung mit einem Sachverständigen ohne Einschränkungen. Eine Ablehnung kann auf versteckte, schwerwiegende Mängel hindeuten – Sie sollten in diesem Fall den Kauf sehr kritisch hinterfragen.
Brauche ich ein Gutachten auch bei einem Neubau? Auch bei einem Neubau kann eine Hauskaufberatung sinnvoll sein. Der Fokus liegt hier auf Ausführungsqualität, Abdichtungen und energetischen Details. Bauabnahmen durch einen unabhängigen Sachverständigen sind unter anderem beim Verband Privater Bauherren ein empfohlener Standard.
Was ist der Unterschied zwischen Kurzgutachten und Verkehrswertgutachten? Kurzgutachten sind kürzer, günstiger und für private Kaufentscheidungen meist ausreichend. Verkehrswertgutachten sind umfangreich, gerichtsfest und werden unter anderem von Banken, Gerichten und Finanzämtern anerkannt.
Fazit: Mit Gutachter entspannt und sicher ins neue Haus
Ein Hauskauf mit Gutachter ist keine zusätzliche Last, sondern eine der klügsten Investitionen, die Sie als Käufer tätigen können. Für wenige Hundert bis rund tausend Euro erhalten Sie eine unabhängige, faktenbasierte Einschätzung – und vermeiden potenzielle Folgekosten, die im fünf- oder sechsstelligen Bereich liegen können. Das Gutachten hilft, die Emotionen der Verliebtheit ins vermeintliche Traumhaus mit den harten Fakten zu Zustand, Mängel und Kosten auszugleichen.
Bauen Sie idealerweise schon vor der konkreten Haussuche Kontakt zu einem qualifizierten Gutachter auf. So können Sie im Ernstfall schnell reagieren und verpassen keine Gelegenheit auf dem Immobilienmarkt. Ihr zukünftiges Zuhause verdient eine gründliche Prüfung – und Sie verdienen die Sicherheit, die richtige Entscheidung zu treffen.